Categoría: Costos

  • Receta estándar, el primer paso para controlar tus costos

    Receta estándar, el primer paso para controlar tus costos

    La receta estándar es la hoja donde queda escrito cuánto lleva cada plato, gramo por gramo, y cuánto cuesta prepararlo. Suena a papeleo de cadena grande, pero es lo primero que necesitas si quieres saber qué te deja la carta.

    Pasa en muchas cocinas. El cocinero del almuerzo sirve la hamburguesa con 150 gramos de carne y el de la noche con 180. Las ventas suben y la plata no aparece. El problema no está en el precio, está en que el plato cambia según quién esté en la plancha.
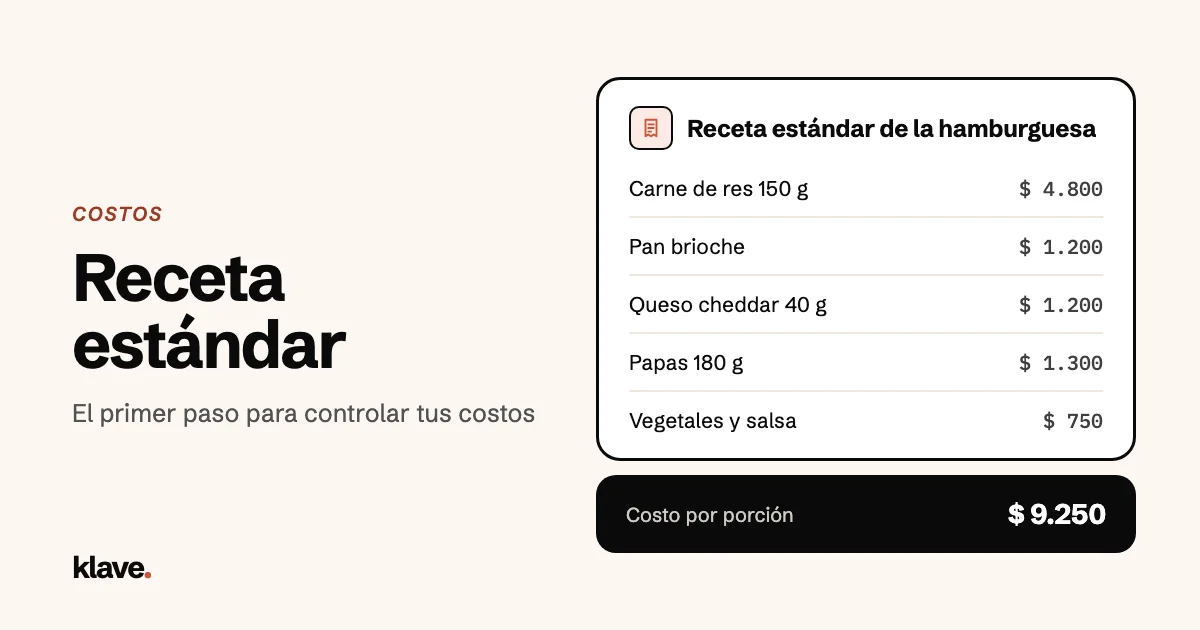
    Receta estándar de una hamburguesa con el costo de cada ingrediente

    Qué es una receta estándar

    Es la ficha técnica de un plato. Dice qué ingredientes lleva, cuánto de cada uno, cómo se prepara y cómo se sirve. Con esos datos cualquiera en tu cocina saca el mismo plato, un martes a mediodía o un sábado lleno.

    También dice cuánto cuesta. Por eso la receta estandarizada no es solo un documento de cocina, sino la base del costo, del precio de venta y del inventario. Si no sabes cuánto queso lleva un plato, tampoco sabes cuánto queso deberías haber gastado en la semana.

    Por qué la receta estándar es el primer paso para controlar costos

    Cada decisión de plata en un restaurante sale de ahí. El costo de un plato de comida se calcula con su receta. El pedido al proveedor depende de lo que gastan las recetas. Y el conteo de inventario solo tiene sentido si comparas lo que había contra lo que las recetas dicen que se usó.

    Sin receta, todo lo demás es un cálculo al ojo. Con ella, la diferencia entre lo que debería haber en la bodega y lo que hay se vuelve una pista. Puede ser una porción que sale grande, un insumo que se daña y nadie anota o algo que sale de la cocina sin cobrarse.

    Qué lleva un formato de receta estándar

    No necesitas un formato bonito. Necesitas que tenga estos datos, siempre en el mismo orden, para que cualquiera lo lea igual.

    • Nombre del plato y número de porciones que rinde la preparación.
    • Ingredientes con la cantidad exacta, en gramos, mililitros o unidades.
    • Precio de compra de cada insumo con su unidad, por ejemplo el kilo o la botella.
    • Rendimiento, que es lo que queda útil después de limpiar, pelar o deshuesar.
    • Costo de cada ingrediente en la porción y costo total del plato.
    • Pasos de preparación, con tiempos y temperaturas cuando importan.
    • Montaje, con el recipiente, la guarnición y una foto de referencia.

    La foto parece un detalle y no lo es. Cuando el cocinero nuevo ve cómo debe salir el plato, la porción deja de depender de su criterio.

    Cómo hacer una receta estándar paso a paso

    1. Prepara el plato una vez con la gramera al lado y anota todo lo que entra, incluidos la sal y el aceite de la plancha.
    2. Pesa los insumos que se limpian antes y después de limpiarlos, así sacas su rendimiento real.
    3. Busca el precio de tu última compra de cada insumo y llévalo a la unidad de la receta.
    4. Multiplica la cantidad por el costo unitario y suma todos los ingredientes.
    5. Escribe los pasos y toma la foto del montaje.
    6. Pide a otra persona del equipo que prepare el plato solo con la ficha, y corrige lo que no quedó claro.

    El rendimiento cambia el costo más de lo que parece

    Por ejemplo, si compras un kilo de lomo a $ 48.000 y después de limpiarlo quedan 850 gramos útiles, el kilo limpio no te cuesta $ 48.000. Te cuesta cerca de $ 56.500, porque pagaste también la grasa y los recortes que no llegan al plato.

    Si la receta usa el precio sin limpiar, cada porción parece más barata de lo que es. Esa diferencia no se nota en un plato, pero sí en un mes de servicio.

    Un ejemplo con números, la hamburguesa de la casa

    Toma una hamburguesa clásica como ejemplo, con precios de compra inventados para hacer la cuenta.

    • Carne de res molida, 150 g a $ 32.000 el kilo, da $ 4.800.
    • Pan brioche, una unidad, $ 1.200.
    • Queso cheddar, 40 g a $ 30.000 el kilo, da $ 1.200.
    • Papas a la francesa con su aceite, 180 g, $ 1.300.
    • Tomate, lechuga, cebolla y salsa de la casa, $ 750.

    El costo por porción suma $ 9.250. Ahora imagina que en la noche la carne sale de 180 g en vez de 150. Son $ 960 más por hamburguesa, y si vendes 40 en una noche, se van $ 38.400 que no aparecen en ninguna parte.

    Con el costo claro, el precio de venta deja de ser una corazonada. Ya sabes cuánto pones en cada plato antes de decidir cuánto cobras por él.

    Subrecetas, la salsa también tiene su receta

    La salsa de la casa, el hogao o la masa de las empanadas se preparan en lote y entran en varios platos. Hazles su propia receta estándar, con lo que rinde el lote, y úsala como un ingrediente más.

    Así, si sube el tomate, cambia el costo de la salsa y con él el de cada plato que la lleva. Sin la subreceta tendrías que corregir cinco fichas a mano, y alguna se te va a quedar atrás.

    Cada cuánto revisar la receta estandarizada

    La ficha envejece por dos lados. Cambian los precios de los insumos y cambian las porciones que de verdad se sirven en el pase.

    Para los precios, revísala cada vez que un proveedor te sube la factura. Como referencia general, el DANE publica cada mes el índice de precios al consumidor, con una división aparte para alimentos y bebidas no alcohólicas.

    Para las porciones, pesa de vez en cuando un plato recién servido, sin avisar, y compáralo con la ficha. Si la diferencia se repite, corrige la receta o corrige la costumbre. Esa revisión es parte de un buen control de costos y gastos, junto con la merma y las compras.

    De la hoja de cálculo a una receta que se mueve sola

    Una hoja de cálculo sirve para arrancar, pero se queda quieta. En inventario y recetas de Klave cargas una vez de qué está hecho cada plato, con subingredientes para las salsas y las masas. Desde ahí, cada venta descuenta esos gramos del stock.

    Además, cada compra que registras recalcula el costo de las recetas que usan ese insumo. En costos y márgenes ves qué deja cada plato en pesos y en porcentaje, con los precios de tu última compra y no con los del año pasado.

    Preguntas frecuentes

    ¿Qué diferencia hay entre receta estándar y ficha técnica?

    En la práctica son lo mismo. Algunas cocinas llaman ficha técnica a la parte de costos y receta a la preparación, pero lo útil es tener las dos cosas en un solo documento.

    ¿Tengo que hacer la receta estándar de toda la carta?

    No de una vez. Empieza por los platos que más vendes y por los que llevan los insumos más caros, porque ahí un gramo de más pesa más.

    ¿Sirve una receta estándar en Excel?

    Sirve para empezar. El problema es que no se actualiza cuando cambia un precio ni descuenta nada del inventario, así que alguien tiene que acordarse de revisarla.

    Si quieres ver tus recetas convertidas en costo sin hacer cuentas a mano, prueba Klave 7 días gratis, sin tarjeta.
  • Food cost, cuánto te cuesta de verdad vender un plato

    Food cost, cuánto te cuesta de verdad vender un plato

    El food cost es la parte del precio de un plato que se va en ingredientes. Es un porcentaje sencillo de sacar, y aun así muchas cartas se arman con un cálculo que se hizo una vez y nadie volvió a mirar.

    Mientras tanto, el pollo sube, el aceite sube y la carta sigue igual. El plato que más vendes puede estar dejándote cada vez menos, y no lo ves porque la caja del día se sigue llenando.

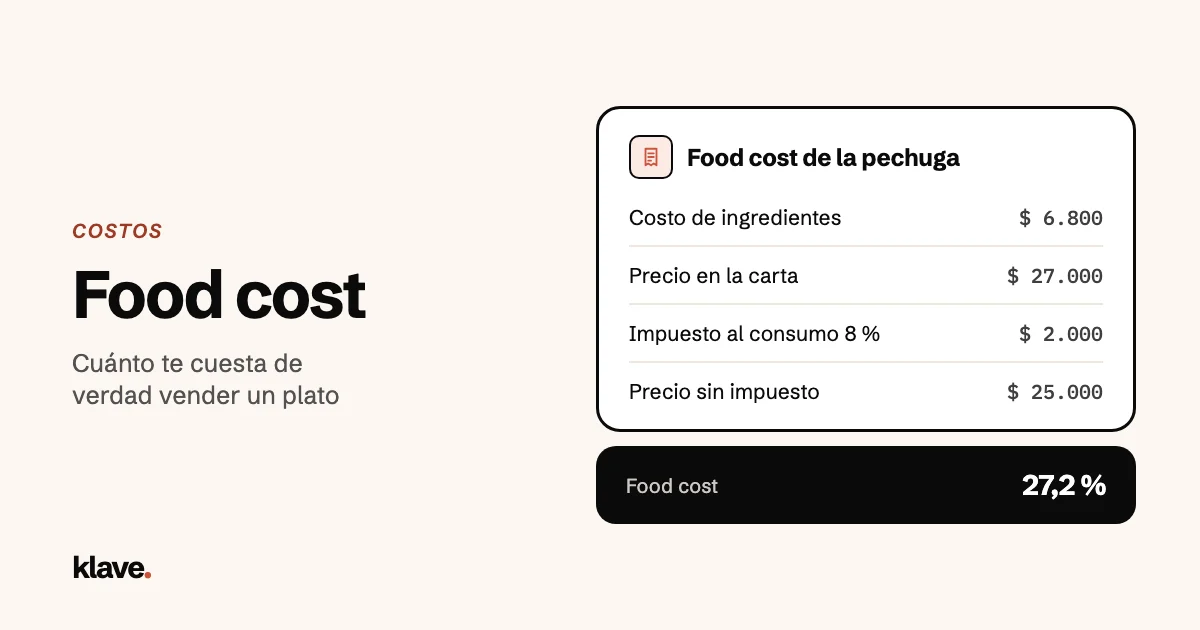
    Cálculo del food cost de una pechuga a la plancha con su precio de venta

    Qué es el food cost

    Es el costo de los ingredientes de un plato dividido entre su precio de venta sin impuestos, multiplicado por cien. Si un plato te cuesta $ 6.800 en insumos y lo vendes en $ 25.000 antes de impuestos, tu food cost es del 27,2 %.

    Solo cuenta lo que lleva el plato. La nómina, el arriendo, el gas y los servicios también son costos, pero se miran aparte, en el control de costos del negocio completo. Mezclarlos aquí te daría un número que no sirve para ponerle precio a nada.

    Cómo calcular el costo de un plato

    Todo empieza por la receta estándar. Sin saber cuántos gramos lleva cada plato, cualquier costo es una suposición. Con la receta en la mano, el cálculo tiene tres pasos.

    1. Toma el precio de tu última compra de cada insumo y llévalo a la unidad que usa la receta.
    2. Multiplica esa cantidad por lo que lleva el plato, teniendo en cuenta lo que se pierde al limpiar.
    3. Suma todos los ingredientes, incluidos el aceite, la sal y el empaque si el plato sale para llevar.

    Por ejemplo, una pechuga a la plancha con arroz, papa criolla y ensalada podría quedar así, con precios de ejemplo.

    • Pechuga de pollo, 200 g a $ 22.000 el kilo, da $ 4.400.
    • Papa criolla, 150 g, $ 700.
    • Arroz cocido, 150 g, $ 500.
    • Ensalada con su aderezo, $ 900.
    • Aceite, sal y condimentos, $ 300.

    El costo del plato suma $ 6.800. Ese es el número que va arriba en la división.

    El precio de la carta trae el impuesto adentro

    Aquí es fácil equivocarse. Si tu restaurante es responsable del impuesto nacional al consumo, la tarifa es del 8 %, y el artículo 512-9 del Estatuto Tributario pide calcularlo antes e incluirlo en la lista de precios al público.

    Es decir, esa plata no es tuya, es del impuesto. Por eso divides el precio de la carta entre 1,08 antes de sacar el porcentaje. Si la pechuga está en $ 27.000, el precio sin impuesto es $ 25.000 y el food cost queda en 27,2 %. Si usaras los $ 27.000 completos, te daría 25,2 % y creerías que el plato deja más de lo que deja.

    La propina tampoco entra en la cuenta. El mismo artículo dice que, por ser voluntaria, no hace parte de la base del impuesto. Y si en tu cuenta de cobro no aparece ningún impuesto, usa el precio de la carta tal cual.

    Food cost teórico y food cost real

    Lo que acabas de calcular es el teórico. Dice lo que debería costar el plato si todo sale como dice la receta. El real sale de lo que de verdad se gastó en un período, y casi nunca coincide.

    Para el real necesitas un conteo de inventario al principio y al final del mes. La cuenta es inventario inicial, más compras, menos inventario final. Ese resultado lo divides entre las ventas de comida sin impuestos del mismo mes.

    Pongamos un ejemplo. Empiezas el mes con $ 8.000.000 en bodega, compras $ 21.000.000 y terminas con $ 7.500.000. Gastaste $ 21.500.000 en insumos. Si vendiste $ 70.000.000 sin impuestos, tu food cost real es del 30,7 %.

    Ahora supón que, según tus recetas, debería haber sido del 27 %. Esa diferencia son $ 2.600.000 que salieron de la bodega sin pasar por un plato cobrado. Ahí están las porciones grandes, la comida que se daña, las cortesías y los errores de cocina.

    Cómo poner el precio de venta de un plato con el food cost

    Primero decides qué porcentaje quieres que se vaya en ingredientes. No hay un número mágico que sirva para todos. Depende de tu carta, de tu formato y de cuánto te cuesta el resto de la operación.

    Luego divides el costo entre ese porcentaje. Si tu meta fuera del 25 %, la pechuga debería venderse en $ 27.200 sin impuesto. Con el 8 % del impuesto al consumo encima, son $ 29.376, así que en la carta iría en unos $ 29.400. Con la carta en $ 27.000 estás por debajo de tu meta.

    Ese resultado es un piso, no la respuesta final. También cuenta lo que tu cliente está dispuesto a pagar y lo que cobran cerca. Además, si vendes por domicilio, la comisión de la plataforma sale del mismo precio, así que conviene revisar cuánto te deja cada canal antes de fijarlo.

    Cada cuánto recalcular el food cost

    El teórico cambia cada vez que cambia un precio de compra. Si lo revisas una vez al año, trabajas con un número viejo casi todo el año. El real conviene mirarlo cada mes, justo después del conteo, para comparar y buscar la fuga mientras está fresca.

    Hacerlo en hoja de cálculo es posible, pero cansa y se abandona. En costos y márgenes de Klave el costo de cada plato sale de su receta y del precio de tu última compra. Cuando registras una compra más cara, se recalculan solas todas las recetas que usan ese insumo.

    Luego, en los reportes de Klave ves el costo de la comida, el margen por plato en pesos y en porcentaje, y el efecto de lo que subió en el mes. Así la decisión de subir un precio o ajustar una porción se toma con números.

    Preguntas frecuentes

    ¿Cuál es un buen food cost?

    Depende de tu tipo de negocio y de tus otros gastos. Más que copiar un número, fija tu meta con tus propias cuentas y vigila que el real no se aleje del teórico.

    ¿El food cost incluye la mano de obra?

    No. Solo incluye los insumos del plato. La nómina se mira aparte, junto con el arriendo y los servicios.

    ¿Cómo calcular el costo de un plato sin receta?

    No hay una forma confiable. Prepara el plato una vez con la gramera al lado, anota lo que entra y ya tienes la base para calcularlo.

    ¿El food cost se calcula con o sin impuesto al consumo?

    Sin impuesto. Si lo cobras, divide el precio de la carta entre 1,08 antes de hacer la cuenta.

    Si quieres ver el costo y el margen de tus platos al día sin volver a hacer cuentas, prueba Klave 7 días gratis, sin tarjeta.

  • Control de costos en un restaurante, cómo encontrar las fugas de dinero

    Control de costos en un restaurante, cómo encontrar las fugas de dinero

    El control de costos en un restaurante no empieza con una hoja de cálculo. Empieza con una pregunta incómoda, por qué este mes vendiste más y te quedó lo mismo que el anterior.

    Rara vez la respuesta es un gasto grande que se ve de lejos. La plata se va en fugas pequeñas que nadie mide, como una porción generosa, una caja de tomates que se pudre o un proveedor que subió el precio sin avisar.

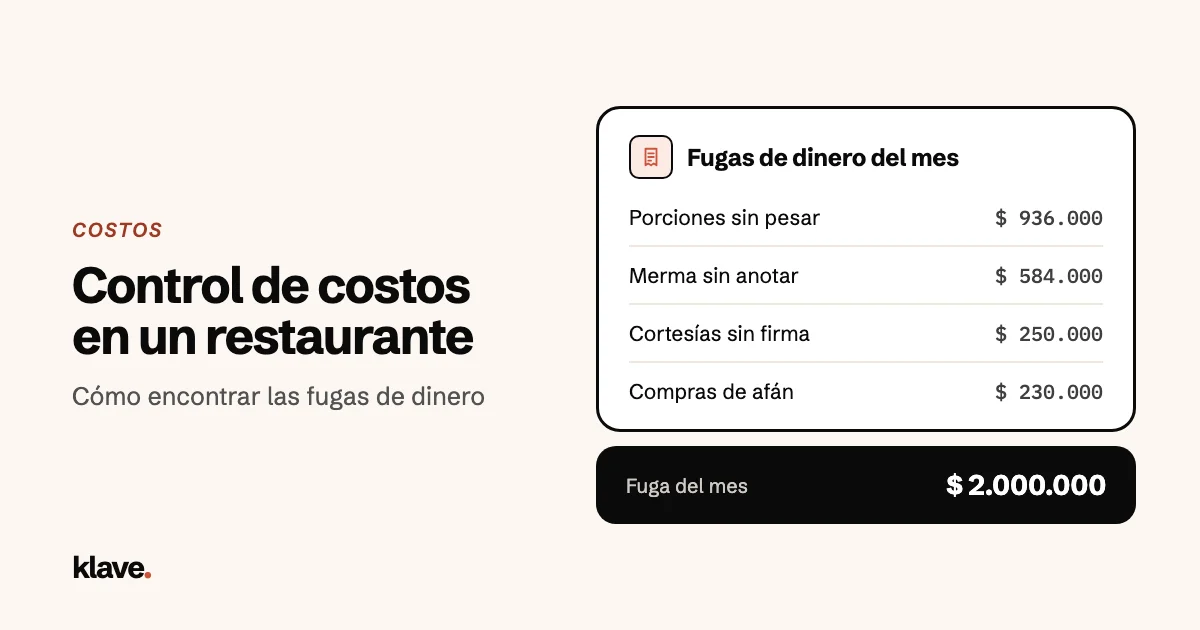
    Control de costos en un restaurante con las fugas de dinero de un mes

    Qué costos entran en el control de un restaurante

    Antes de buscar fugas conviene ordenar la casa. Estos son los grupos que casi cualquier restaurante tiene, así no todos pesen igual.

    • Insumos, es decir, todo lo que entra en un plato o en un trago.
    • Nómina, con turnos extra, prestaciones y lo que pagas por día.
    • Arriendo, servicios públicos, gas e internet.
    • Comisiones de las plataformas de domicilio y de los medios de pago.
    • Desechables, aseo, mantenimiento y los gastos pequeños que salen del cajón.

    Los insumos y las comisiones se mueven con la venta. El arriendo no, y buena parte de la nómina tampoco. Por eso un buen control de costos y gastos los mira por separado. Los primeros se controlan plato por plato, mientras que los segundos se negocian o se ajustan una vez al mes.

    Dónde están las fugas de dinero

    En el control de costos de un restaurante, las fugas casi siempre están en los costos variables, porque ahí nadie firma nada. Estas son las que más conviene revisar primero.

    Porciones que nadie pesa

    Si cada cocinero sirve a su manera, el costo del plato cambia según el turno. Por ejemplo, 20 gramos de más de un queso de $ 30.000 el kilo son $ 600 por plato. En 60 platos al día, son $ 36.000 diarios, y en un mes de 26 días de servicio llegan a $ 936.000.

    La solución es una receta estándar con gramos y foto para cada plato, y una gramera a la vista en la cocina.

    Merma que no queda anotada

    Lo que se cae, se quema, se vence o se devuelve también costó plata. Si no se anota, desaparece de las cuentas y parece un robo o un error de conteo. Anótala con su motivo, aunque sea en un cuaderno al lado de la nevera, y mira cada semana qué se repite. Aquí te contamos cómo medir la merma sin volverlo un trabajo aparte.

    Compras sin comparar precios

    Cuando falta algo a media tarde, alguien sale a comprarlo en la tienda de la esquina y paga más. Ese sobrecosto no queda anotado en ninguna parte. Lo mismo pasa cuando el proveedor sube el kilo y nadie compara la factura con la anterior.

    Como referencia, el DANE publica en el SIPSA los precios mayoristas de productos agroalimentarios, con boletines diarios, semanales y mensuales. No es el precio que te da tu proveedor, pero te ayuda a saber si algo subió en el mercado o solo en tu factura.

    Precios de carta con costos viejos

    La carta se arma con un cálculo que alguien hizo una vez. Luego suben la carne, el aceite y los empaques, y el precio sigue igual. El plato estrella se vende todos los días y cada vez deja menos. Revisa el food cost de tus platos cada vez que cambie una compra importante, no una vez al año.

    Descuentos, cortesías y anulaciones sin firma

    Una cortesía para un cliente de la casa está bien. Diez a la semana sin que nadie sepa quién las dio ya no son cortesías, son una fuga. Lo mismo vale para las anulaciones después de que el plato salió de la cocina. Si no queda escrito quién autorizó cada una, al final del mes nadie puede explicar la diferencia.

    Comisiones que no se restan de la venta

    Un pedido por plataforma entra por un valor y a tu cuenta llega otro. Si miras la venta bruta, crees que el domicilio deja lo mismo que la mesa. Para saber tu costo real por canal, resta la comisión de cada pedido. Aquí explicamos cuánto te deja cada plataforma y cómo leer la liquidación.

    Cómo hacer el control de costos en un restaurante paso a paso

    No necesitas un contador de tiempo completo para llevar el control de costos de tu restaurante. Necesitas una rutina corta que se cumpla todas las semanas.

    1. Separa los costos de insumos de los gastos fijos, cada uno con su categoría.
    2. Haz la receta de los platos que más vendes y de los que llevan los insumos más caros.
    3. Registra cada compra con su precio, aunque sea la de la tienda de la esquina.
    4. Anota la merma todos los días, con lo que se perdió y por qué.
    5. Cuenta el inventario al cierre de cada mes, por zonas y sin cerrar el local.
    6. Compara lo que las recetas dicen que se gastó contra lo que de verdad salió de la bodega.
    7. Decide con esa diferencia si subes un precio, ajustas una porción o cambias de proveedor.

    El paso seis es el que más enseña. Por ejemplo, si las recetas dicen que gastaste $ 18.000.000 en insumos y del inventario salieron $ 20.000.000, esos $ 2.000.000 de diferencia son tu fuga del mes. Después se trata de ver dónde está, y la lista de arriba es un buen lugar para empezar a buscar.

    Los costos de un restaurante se controlan mejor conectados

    El problema de hacerlo a mano no es la cuenta, es que la información vive en partes separadas. La venta está en la caja, las compras en un cuaderno y las recetas en la cabeza del cocinero. Así, el control de costos del restaurante se atrasa en la primera semana movida.

    En costos y márgenes de Klave, cada venta descuenta los insumos de su receta y cada compra recalcula el costo de los platos que usan ese insumo. Además, la merma registrada pesa en el costo del período y cada canal de venta lleva su comisión, así ves lo que te queda de verdad.

    Para las fugas de la caja, en caja y equipo los descuentos, las cortesías y las anulaciones piden el PIN de un supervisor, y queda firmado quién aprobó y a qué hora. También puedes anotar los gastos por categoría, con aviso de vencimiento para no pagar recargos.

    Preguntas frecuentes

    ¿Qué diferencia hay entre control de costos y control de gastos?

    En el día a día se usan casi como sinónimos. Cuando se separan, los costos van ligados a lo que vendes, como los insumos de cada plato, y los gastos sostienen el negocio aunque no vendas, como el arriendo. En un restaurante conviene llevar los dos, pero por separado.

    ¿Cada cuánto revisar los costos de un restaurante?

    Las compras y la merma, cada semana. El inventario y la comparación entre el costo teórico y el real, cada mes.

    ¿Sirve una hoja de cálculo para el control de costos?

    Sirve para empezar. El problema llega cuando hay que actualizarla a mano con cada compra y cada venta, porque ahí se atrasa y deja de decir la verdad.

    Si quieres ver al cierre de cada día cuánto vendiste y cuánto te quedó, prueba Klave 7 días gratis, sin tarjeta.