Categoría: Inventario

  • Merma en restaurantes, por qué se pierde comida y cómo medirla

    Merma en restaurantes, por qué se pierde comida y cómo medirla

    La merma en restaurantes casi nunca se ve de golpe. Se va en el tomate que se pasó, en el plato que volvió a cocina y en la porción que salió más grande de lo que dice la receta. Al final del mes no aparece como una pérdida. Aparece como un margen que no cuadra.

    Lo bueno es que se puede medir, y lo que se mide se puede bajar. Aquí va cómo hacerlo sin convertir la cocina en una oficina.
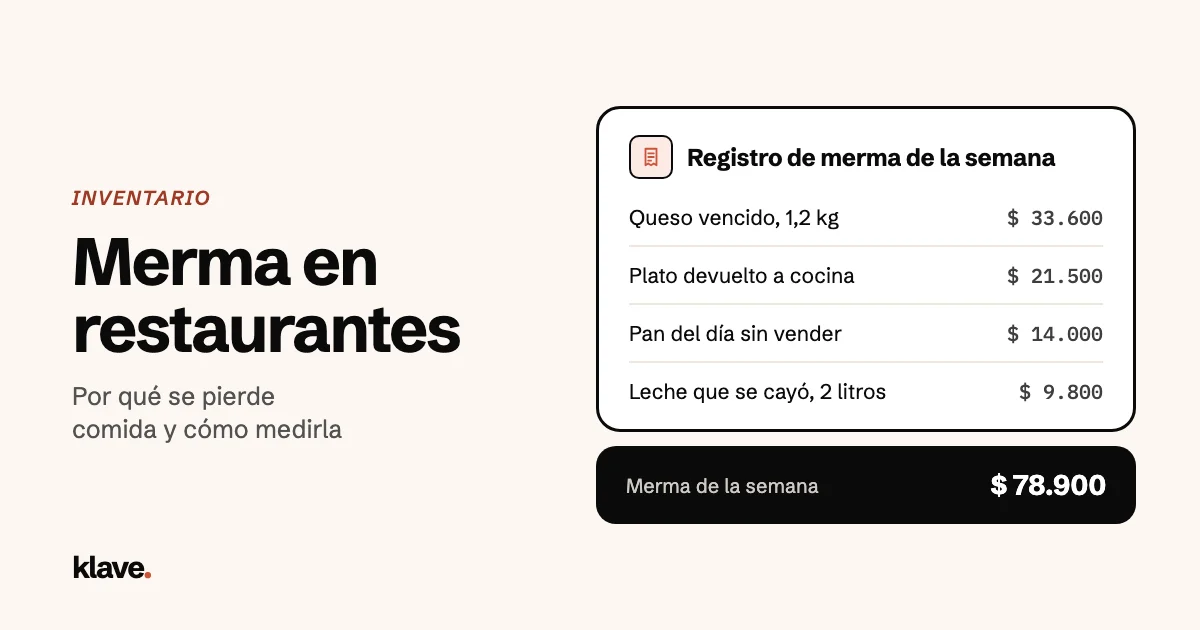
    Registro semanal de merma en restaurantes con el costo de cada pérdida

    Qué es la merma en restaurantes

    Es la diferencia entre lo que compraste y lo que de verdad llegó a un plato cobrado. Hay dos tipos, y conviene no mezclarlos.

    • Merma de preparación. Incluye la cáscara, el hueso, la grasa o el agua que pierde un insumo al limpiarlo o cocinarlo. Es normal, y lo que toca es conocerla para costear bien.
    • Merma operativa. Cubre lo que se daña, se vence, se cae, se quema o se devuelve. Esta sí se puede evitar, y casi siempre se va sin que nadie la anote.

    La primera cambia el costo de tus platos. La segunda cambia lo que te queda al final del mes. Por eso cada una se mide distinto.

    Por qué se pierde comida en la cocina

    El desperdicio de alimentos en restaurantes suele tener causas que se repiten. Revisa si alguna de estas te suena.

    • Compras por encima de lo que vendes, porque ningún insumo tiene un mínimo y un máximo.
    • Bodega sin orden, donde lo nuevo queda adelante y lo viejo se vence atrás.
    • Porciones a ojo, sin una receta estándar que diga cuántos gramos lleva el plato.
    • Comandas mal leídas, que obligan a rehacer el plato. Si te pasa seguido, lee qué debería decir una comanda.
    • Producción de más, como la salsa o el arroz que se preparan para un día que no llegó.
    • Cortesías y consumos del personal que nadie registra.

    Cómo calcular la merma de un insumo

    Empieza por la merma de preparación, porque cambia el costo real de tus platos. Pesa el insumo como llega, límpialo y vuelve a pesar lo que queda útil.

    Por ejemplo, compras 5 kg de lomo a $ 42.000 el kilo, es decir, $ 210.000. Después de limpiarlo quedan 4,1 kg útiles. El rendimiento es 82 % y la merma es 18 %. Eso quiere decir que el kilo útil no te cuesta $ 42.000, sino cerca de $ 51.200.

    La fórmula es sencilla. Resta el peso útil al peso comprado, divide ese resultado entre el peso comprado y multiplica por 100. En el ejemplo, (5 − 4,1) ÷ 5 × 100 = 18 %. Haz la prueba con tres compras distintas y usa el promedio, porque ningún bulto sale igual.

    Si tus recetas usan el precio de compra y no el del kilo útil, cada plato con lomo te cuesta más de lo que crees. Ese error se arrastra al food cost y al precio de la carta.

    Cómo medir la merma en restaurantes semana a semana

    La merma operativa se mide de dos formas. Lo ideal es usar las dos, porque cada una ve lo que la otra no alcanza a ver.

    Registro diario de lo que se pierde

    Cada vez que algo se bota, alguien lo anota con cinco datos. Qué insumo, cuánto, por qué, quién y cuánto costó. Parece mucho, pero toma menos de un minuto si el formato está a la mano.

    Por ejemplo, 1,2 kg de queso vencido a $ 28.000 el kilo son $ 33.600. Súmale un plato devuelto de $ 21.500, el pan del día que no se vendió por $ 14.000 y dos litros de leche que se cayeron por $ 9.800. Esa semana cerró con $ 78.900 de merma registrada.

    Cruce de inventario contra ventas

    El registro solo muestra lo que alguien se acordó de anotar. Para ver lo demás, cruza el inventario. El consumo real es el inventario inicial más las compras, menos el inventario final. En cambio, el consumo teórico sale de multiplicar lo vendido por la receta de cada plato.

    Por ejemplo, empezaste la semana con 8 kg de queso, compraste 20 kg y terminaste con 6 kg. Gastaste 22 kg. Pero las recetas de lo que vendiste suman 19,5 kg. Esos 2,5 kg de diferencia, a $ 28.000 el kilo, son $ 70.000 que se fueron sin registro.

    Para que el cruce funcione, el conteo tiene que ser confiable y frecuente. Aquí te contamos cómo hacer el conteo físico sin cerrar el local.

    Cómo bajar la merma en restaurantes con cambios pequeños

    Medir la merma en restaurantes es la mitad del trabajo. Luego vienen los cambios que se sostienen en pleno servicio, sin llenar a nadie de formatos.

    1. Fija un mínimo y un máximo por insumo para comprar lo que de verdad vas a usar.
    2. Ordena la bodega para que salga primero lo que entró primero.
    3. Estandariza las porciones con una receta por plato.
    4. Prepara en lotes más pequeños lo que más se bota.
    5. Revisa el registro cada lunes y ataca solo el insumo que más costó.

    Hay una razón más para medir la merma en restaurantes. En Colombia, la Ley 1990 de 2019 creó la política para prevenir la pérdida y el desperdicio de alimentos. En su artículo 3 pone la reducción de primera en el orden de prioridad. Es decir, antes de pensar qué hacer con lo que sobra, la idea es que sobre menos.

    Registrar la merma en restaurantes sin papel

    El cuaderno de merma funciona hasta que se moja o se pierde. En inventario y recetas de Klave registras lo que se dañó, se cayó o se venció, con su motivo y su costo. Además, como la receta descuenta los insumos con cada venta, el conteo te muestra la diferencia contra lo que debería haber y la deja registrada como ajuste.

    Esa merma también pesa en el costo del período, que es donde tiene que verse. La encuentras en costos y márgenes, y desde el plan Avanzado el reporte de calidad y pérdidas junta devoluciones, cortesías y cancelaciones en un solo lugar.

    Si quieres ver cuánto se te va cada semana sin sumar a mano, prueba Klave 7 días gratis, sin tarjeta.

    Preguntas frecuentes

    ¿Qué es la merma en un restaurante?

    Es la diferencia entre lo que compras y lo que llega a un plato cobrado. Incluye lo que se pierde al limpiar un insumo y lo que se daña, se vence o se devuelve.

    ¿Cómo se calcula el porcentaje de merma?

    Resta el peso útil al peso comprado, divide entre el peso comprado y multiplica por 100. Con 5 kg comprados y 4,1 kg útiles, la merma es 18 %.

    ¿Cada cuánto se debe medir la merma en restaurantes?

    El registro de lo que se pierde, todos los días. El cruce de inventario contra ventas, cada semana para los insumos más caros y cada mes para el resto.

    ¿La merma de preparación va en el costo del plato?

    Sí. Si el lomo rinde 82 %, la receta se costea con el kilo útil y no con el precio de compra. Si no, el plato te cuesta más de lo que muestra tu hoja.
  • Inventario físico de un restaurante, cómo contarlo sin cerrar

    Inventario físico de un restaurante, cómo contarlo sin cerrar

    El inventario físico de un restaurante es contar con la mano lo que de verdad hay en la bodega, la nevera y la barra. Suena sencillo. El lío es que muchos lo hacen de la peor forma, un domingo, con el local cerrado y el equipo cansado.

    Aquí te cuento cómo contarlo por zonas, sin cerrar, y qué hacer con la diferencia cuando el número no cuadra.

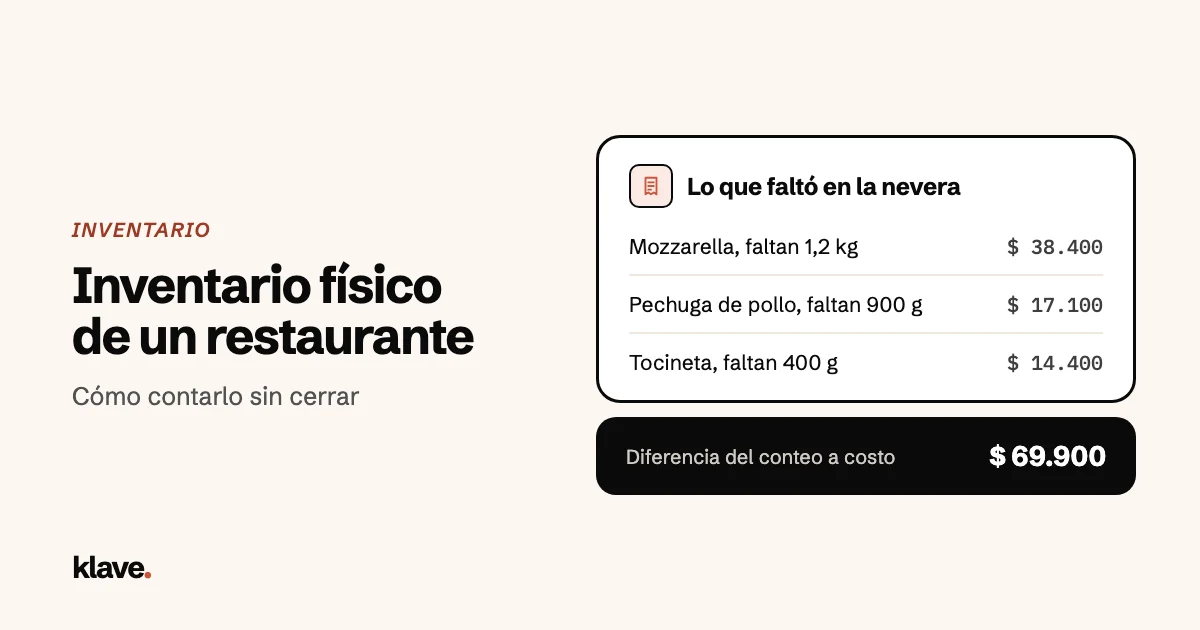
    Inventario físico de un restaurante, diferencias del conteo de la nevera en pesos

    Qué es el inventario físico de un restaurante

    En la práctica manejas dos inventarios. El teórico es lo que debería haber según lo que compraste y lo que vendiste. El físico es lo que encuentras cuando abres la nevera y pesas el pollo. Por eso, en el inventario físico de un restaurante no se supone nada, se cuenta.

    La diferencia entre los dos es lo que te interesa. Si el sistema dice que hay 10 kilos de queso y cuentas 8,8, faltan 1,2 kilos que alguien tiene que explicar. Puede ser merma, porciones más grandes que la receta o un error al registrar la compra.

    Si llevas el control en una hoja de cálculo, lee por qué el inventario de restaurante no debería ser una foto del pasado.

    Por qué contar todo el domingo sale caro

    Contar la bodega completa de una sola vez trae tres problemas. Primero, obliga a cerrar o a pagar horas extra. Luego, el cansancio hace que se cuente mal, y un conteo malo es peor que ninguno. Por último, lo que descubres el domingo pasó durante seis días y ya no tiene arreglo.

    Además, cuando el conteo es una tortura, se aplaza. Y un inventario que se hace cada mes, o cuando alguien se acuerda, llega tarde a todo.

    Cómo hacer el inventario físico de un restaurante sin cerrar

    La idea es partir el conteo en pedazos pequeños que quepan en la operación normal. Así nadie tiene que quedarse hasta la medianoche con una libreta en la mano.

    Divide el local en zonas

    Arma zonas que tengan sentido para tu cocina, por ejemplo la nevera, el congelador, la bodega seca, la barra y los desechables. Cada zona lleva su propia lista de insumos, en el mismo orden en que están los estantes. De esa forma el que cuenta no salta de un lado a otro ni cuenta dos veces lo mismo.

    Cuenta en la hora muerta

    Todo restaurante tiene una franja floja. Puede ser a media tarde, entre el almuerzo y la comida, o a primera hora antes de abrir. Una nevera ordenada se cuenta en un rato corto. Si cada día cuentas una zona distinta, en una semana recorres todo el local sin parar la venta.

    Congela los movimientos de esa zona

    Mientras cuentas una zona, nadie saca nada de ahí sin avisar. Si la cocina necesita algo, lo anota y ese insumo se resta del conteo. Tampoco recibas al proveedor en esa zona hasta terminar, porque la compra que entra a mitad de conteo lo descuadra todo.

    Cuenta a ciegas y en la unidad de la receta

    El que cuenta no debería ver lo que dice el sistema, porque sin querer redondea hacia ese número. Mejor que anote lo que encuentra y compare después. Usa también la misma unidad en que descuentas. Si la receta gasta gramos de queso, cuenta en gramos o en kilos, no en bloques.

    Qué hacer con la diferencia del conteo

    Contar es la mitad del trabajo. La otra mitad es explicar por qué el número no cuadra. Por ejemplo, en el conteo de la nevera de un martes faltan 1,2 kilos de mozzarella, 900 gramos de pechuga y 400 gramos de tocineta. A precio de compra, eso suma $ 69.900 en una sola zona.

    Antes de culpar a alguien, revisa en este orden.

    1. Compras mal registradas, como la factura que entró con otra cantidad.
    2. Merma sin anotar, como el pollo que se dañó o el queso que se cayó.
    3. Porciones servidas más grandes que la receta estándar.
    4. Ventas que no descontaron, como cortesías o platos que salieron sin cobrarse.
    5. Solo al final, pérdidas que nadie sabe explicar.

    Lo que no se explica se registra como ajuste, con su motivo. Así el inventario teórico vuelve a arrancar desde lo que de verdad hay, y la diferencia queda escrita en vez de escondida. Si esas fugas se repiten cada semana, vale la pena revisar el control de costos completo.

    Cada cuánto hacer el inventario físico del restaurante

    No todo se cuenta con la misma frecuencia. Lo caro y lo que se pierde fácil merece más atención que la sal o las servilletas. Una rutina razonable podría ser esta.

    • Proteínas, quesos y licores, varias veces por semana.
    • Verduras, frutas y lácteos, cada semana, porque se dañan rápido.
    • Abarrotes y desechables, cada quince días o cada mes.

    Si el inventario físico de un restaurante se hace por zonas, estas frecuencias caben en la semana sin que nadie lo sienta. Lo importante es que el conteo sea una rutina y no un evento.

    Cómo ayuda un sistema en el conteo de inventario

    Cuando las ventas descuentan los insumos por receta, el inventario teórico está al día en todo momento. Entonces el conteo no tiene que reconstruir la semana. Solo compara.

    En el inventario de Klave, cada plato vendido baja del stock los insumos de su receta. Los conteos se hacen por zonas y mientras operas, y la diferencia entre lo que debería haber y lo que hay queda registrada como ajuste. También registras la merma con su motivo, para que pese en el costo del período.

    Además, defines un mínimo para cada insumo y Klave avisa antes de que se acabe, con el proveedor al lado en compras y proveedores.

    Errores comunes en el inventario de cocina

    • Contar mientras el proveedor descarga en la misma zona.
    • Mezclar unidades, como bultos en la bodega y gramos en la receta.
    • Pasar por alto las fechas. La Resolución 2674 de 2013 del Ministerio de Salud pide llevar control de primeras entradas y primeras salidas al almacenar alimentos, así que el conteo es buen momento para pasar lo viejo adelante.
    • Ajustar el sistema al conteo sin anotar el motivo.
    • Dejar que cuente siempre la misma persona que maneja la bodega.

    Si quieres contar sin cerrar y ver cada diferencia explicada, prueba Klave 7 días gratis, con todo abierto y sin tarjeta.

    Preguntas frecuentes

    ¿Qué diferencia hay entre inventario físico y teórico en un restaurante?

    El teórico es lo que debería haber según compras y ventas. En cambio, el físico es lo que cuentas en la bodega. La diferencia entre los dos muestra merma, errores de registro o porciones mal servidas.

    ¿Quién debe hacer el conteo de inventario?

    Lo ideal son dos personas, una que cuenta y otra que anota. Conviene que no sea solo quien maneja la bodega, porque así el conteo sirve también de control.

    ¿Se puede hacer el inventario físico de un restaurante sin cerrar?

    Sí. Se cuenta por zonas, en la hora de menos movimiento, y mientras tanto nadie saca insumos de la zona que se está contando. En una semana recorres todo el local sin parar la venta.

  • Inventario de restaurante, por qué no debería ser una foto del pasado

    Inventario de restaurante, por qué no debería ser una foto del pasado

    Un inventario de restaurante que se cuenta el domingo te dice cuánto había el domingo. El martes a las ocho de la noche ya no sirve, porque entre un conteo y otro pasaron ventas, compras, mermas y cortesías que nadie anotó.

    Por eso el problema rara vez es contar mal. El problema es contar tarde. Aquí vas a ver por qué la hoja de cálculo se queda corta, qué columnas debe tener un formato de inventario y cómo lograr que el stock se mueva con cada plato vendido.

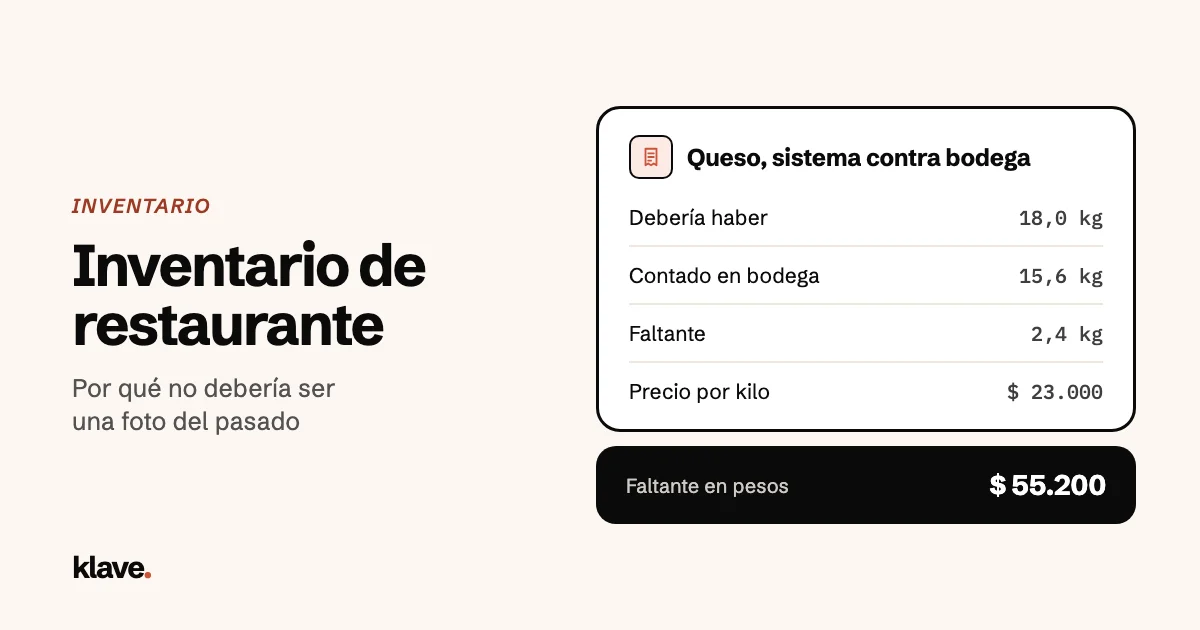
    Inventario de restaurante, conteo de queso contra el sistema

    Por qué el inventario de restaurante se vuelve una foto del pasado

    En una tienda, lo que entra es lo que sale. En una cocina no. Compras un bulto de papa y vendes papas a la francesa, puré y una sopa. Entre la bodega y el plato hay una receta, y ahí se pierde la pista.

    Mientras el conteo sea semanal, vendes seis días a ciegas. Cuando por fin cuentas, descubres que faltan tres kilos de queso y ya nadie sabe si fue la porción, un plato devuelto o una bolsa que se venció. Lo que encuentras ese día ya no lo puedes corregir, solo lo puedes lamentar.

    El inventario de restaurante en Excel, dónde se rompe

    La hoja de cálculo es un buen comienzo. Es gratis, la conoces y te obliga a hacer la lista de insumos, que ya es bastante. Sin embargo, tiene tres límites que aparecen apenas crece el movimiento.

    • No se entera de las ventas. Alguien tiene que pasar a mano lo que salió, y muchas veces ese alguien eres tú, al cierre.
    • Cada compra llega a otro precio. Si no actualizas el costo, la hoja te dice cuánta plata tienes en bodega con precios viejos.
    • Una fórmula rota no avisa. Basta una celda mal arrastrada para que el total quede torcido durante semanas.

    Formato de inventario para tu restaurante

    Si vas a seguir en Excel un tiempo, que al menos la hoja tenga estas columnas. Con ellas comparas lo que debería haber contra lo que hay.

    • Insumo y unidad de medida, siempre la misma para ese insumo.
    • Stock inicial, que es lo que contaste la última vez.
    • Compras del período, con el precio que pagaste.
    • Consumo teórico, que sale de multiplicar lo vendido por la receta de cada plato.
    • Mermas registradas, cada una con su motivo.
    • Stock final contado en la bodega.
    • Diferencia entre lo teórico y lo contado, en unidades y en pesos.

    La columna que más enseña es la última. Por ejemplo, si según la hoja deberías tener 18 kilos de queso y cuentas 15,6, faltan 2,4 kilos. A $ 23.000 el kilo, son $ 55.200 que salieron de la bodega sin pasar por la caja.

    Cómo hacer que el inventario de tu restaurante se mueva con la venta

    La idea es simple. Cada plato vendido debería bajar del stock lo que lleva, en el mismo momento en que se cobra. Para llegar ahí hacen falta cuatro hábitos.

    Carga la receta de cada plato

    Todo empieza por la receta estándar. Por ejemplo, si el sistema sabe que una hamburguesa lleva 150 gramos de carne, 30 de queso y un pan, puede descontarlos cuando la cobras. Así el consumo teórico deja de ser una cuenta de fin de mes.

    Define un mínimo por insumo

    Cada insumo necesita un punto de pedido. Por ejemplo, si el queso baja de 5 kilos, se pide. Parece obvio, pero sin ese número la compra depende de que el cocinero se acuerde a media tarde.

    Registra la merma y la producción

    Lo que se cae, se pasa o se devuelve también sale de la bodega. Si no lo anotas, aparece como faltante y terminas sospechando del equipo. En la guía de merma en restaurantes ves cómo medirla. Lo mismo pasa con lo que produces en casa, como el hogao o la salsa que usan varios platos.

    Cuenta por zonas, sin cerrar

    El conteo físico no desaparece, pero cambia de papel. Ya no sirve para saber cuánto hay, sino para confirmar que el sistema cuadra. Cuenta una zona por día, en la hora muerta, y deja la diferencia como ajuste. El paso a paso está en cómo contar sin cerrar el local.

    Lo que pide la norma sanitaria al almacenar

    El orden de la bodega también es un tema legal. La Resolución 2674 de 2013 del Ministerio de Salud pide llevar un control de primeras entradas y primeras salidas, para garantizar la rotación de los productos. También pide identificar los insumos y llevar registros de su uso, procedencia, calidad y tiempo de vida.

    Además, en los restaurantes la leche y sus derivados, la carne y los productos de la pesca van en recipientes separados, refrigerados o congelados, y no se guardan junto a lo que ya está listo para servir. Si congelas, la norma fija la temperatura en -18 °C o menos. Un inventario ordenado por fecha de entrada te ayuda con todo eso, porque lo viejo sale primero y lo vencido se ve antes de llegar al plato.

    Un inventario de restaurante que se descuenta solo

    En inventario y recetas de Klave, cada venta descuenta los insumos de su receta y el stock queda al día en ese momento. Defines el mínimo de cada insumo y Klave avisa antes de que se acabe. Los conteos se hacen por zonas mientras operas, y la diferencia queda registrada como ajuste.

    Cuando un insumo llega al mínimo, entra a la lista de lo que hay que pedir en compras y proveedores, con el precio que te dio ese proveedor la última vez. Luego, al recibir la compra, el costo de los platos que lo usan se recalcula solo. Ese costo es el que alimenta tu food cost.

    Carga una receta, vende un plato y mira bajar el insumo. Prueba Klave 7 días gratis y sin tarjeta, con todo abierto.

    Preguntas frecuentes

    ¿Cada cuánto se hace el inventario de un restaurante?

    Depende de cómo lo lleves. Si el stock se descuenta con cada venta, bastan conteos cortos por zonas para confirmar que cuadra. Si todo es manual, vas a tener que contar más seguido, y aun así te enteras tarde de los faltantes.

    ¿Sirve llevar el inventario de restaurante en Excel?

    Sirve para empezar y para ordenar la lista de insumos. Se queda corto cuando crecen las ventas, porque no descuenta lo vendido ni actualiza los precios por su cuenta.

    ¿Qué es el método PEPS en una cocina?

    Significa primeras en entrar, primeras en salir. Lo que llegó antes se usa antes, para que los productos roten. La Resolución 2674 de 2013 pide llevar ese control en el almacenamiento.

    ¿Qué diferencia hay entre inventario teórico y físico?

    El teórico es lo que debería haber según compras, ventas y mermas registradas. En cambio, el físico es lo que cuentas en la bodega. La diferencia entre los dos es la cifra que tienes que explicar.